
皆さんこんにちは。Rakuです。
・会社って結局、利益のためにあるんじゃないの?
・ステークホルダーとかSDGsとか、きれいごとに聞こえてしまう
・PESTEL分析を習ったけど、使い方が分からない
そのような考えを持つ方多いと思います。
この記事では、「会社は何のために存在するのか」という問いを、経営学の枠組みで整理していきます。
価値はどこで生まれるのか、その価値は誰のものか、外部環境をどう読むのか、そして社会的責任と事業はどうつながるのか。ここが理解できると、企業のニュースの読み方が変わります。
ぜひ最後まで読んでみてください!
そもそも「組織」とは何か
経営学における組織の定義は、こうです。
- 共通の目的を達成するために協働する人々の集まり
- 協働によって相乗効果が生まれ、個人の努力だけでは達成できない目標が達成できる
- 社会に価値を返し、顧客のニーズを満たす財やサービスを提供する
2つ目の相乗効果が、組織が存在する理由そのものです。集団の成果が個人の合計を上回らないなら、そもそも組織を作る意味がありません。会議ばかりで何も進まない組織が虚しく感じられるのは、この前提が崩れているからですね。
営利企業と非営利組織のあいだにあるもの
組織の種類として、経営学が特に注目するのが社会的企業です。
- 社会の幸福を促進するが、慈善団体ではない
- 資本主義と社会主義の両方の要素を持つ
- 社会的な目的のための起業活動であり、製品・仕組み・サービスの革新を伴う
ポイントは「慈善団体ではない」という一点です。社会的企業は、普通の企業でも慈善団体でもなく、そのあいだにあります。
収益を上げながら社会課題の解決を事業目的に据えている会社を思い浮かべてください。寄付に依存しない点で慈善団体と違い、社会的目的が事業の中心にある点で普通の企業と違います。
もうひとつ押さえたいのが「多くの組織は目的を複数持っている」という点。ただし支配的な目的をひとつ特定できることが多い、とされます。大学が分かりやすい例で、経営・教育・地域貢献という3つの目的を同時に抱えていますよね。
価値はどこで生まれるのか
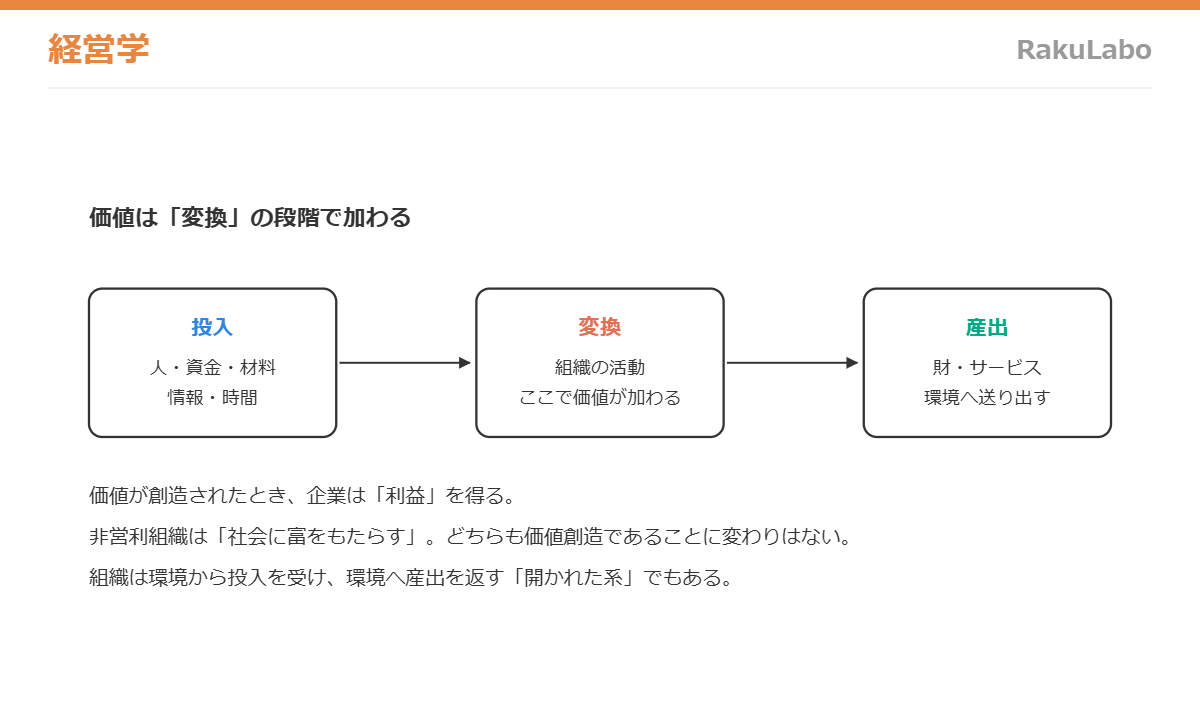
経営学では、価値が生まれる瞬間をこう定義します。
価値は、組織の活動が投入した資源のもとの費用に価値を加えたときに生まれる。
価値創造が起きたとき、企業は利益を得て、非営利組織は社会に富をもたらします。ここを「企業だけの話」と誤解しないのが大事です。
その価値は「誰のため」か——ここが分岐点
経営学における大きな分岐点がここです。2つの立場が対比されます。
- 古典的な見方:経営の責任は利益を上げることである
- 社会経済的な見方:経営の責任は利益を大きく超える。社会の幸福を守り、改善することも含む
現代の経営学は、ほぼ後者を前提に議論を組み立てます。SDGsやESG投資といった言葉が経営の文脈で当たり前に出てくるのは、この立場の変化が背景にあるからです。
そこから出てくるのが「責任ある経営」という考え方。持続可能性・責任・倫理を、経営の実践に統合することと定義されます。
効いているのは「統合」という言葉です。付け足すのではなく、経営の実践そのものに組み込むという意味。別部署の活動として切り離した瞬間に、この定義からは外れます。
外部環境を読む枠組み:PESTEL分析
組織を取り巻く外部環境を、6つの切り口で点検するフレームワークです。順番を入れ替えて「PESTLE」と綴られることもありますが、中身は同じです。
よくある失敗が、6つを箇条書きにして終わってしまうことです。
「金利が上がっています」だけでは、ただの事実の列挙。「金利上昇はこの会社にとって、設備投資を鈍らせる脅威である一方、競合の参入を遅らせる機会でもある」——ここまで書いて分析になります。機会と脅威の両方を言うのがポイントです。
ステークホルダーという考え方
ステークホルダーは「利害関係者」と訳されます。組織の運営のあり方に利害を持つ主要な当事者のことで、顧客・従業員・株主・取引先・競合・規制当局・地域社会などが含まれます。
落としやすいポイントが2つあります。
- 影響は一方通行ではない。ステークホルダーは組織から影響を受けるだけでなく、組織に影響を与え返します
- 関係の管理は「トラブル回避」ではない。良好な関係は、革新の成功・より高い信頼・変化への柔軟性という組織の能力を生みます
2つ目が特に大事です。ステークホルダー対応をコストだと考えているうちは、最小限で済ませる発想になります。能力を生む投資だと捉えると、打ち手が変わります。
そして、それぞれが求めるものは違います。
| 相手 | 求めているもの |
|---|---|
| 従業員 | 意思決定への参加、労働環境、公正な方針、福利 |
| 顧客 | 価格に見合う価値、競争力ある製品とサービス、アフターサービス |
| 株主 | 株主価値、透明な投資判断、適切なリスクテイク |
| 政府 | 経済への貢献、社会課題への対処の支援 |
求めるものが違うということは、ある相手への価値提供が、別の相手には犠牲に見えることがあるということです。値下げは顧客に喜ばれ、株主には歓迎されないかもしれません。経営の意思決定が難しいのは、この構造があるからですね。
持続可能であるための4つの方法
「どうすれば持続可能で、ステークホルダーの期待に応えられるのか」——経営学はこの問いに4つ答えます。
- 持続可能な開発を行う——今日の社会的ニーズを支えるために環境資源を使いながら、同時に将来世代のためにそれを保全し保護する
- 持続可能な労働力を育てる——従業員が、現在および将来の成果の要求に応えるだけのエネルギーと能力を持ち、同時に仕事の内でも外でも健康を維持できている状態
- 社会的責任の取り組みを持つ——社会全体を含む複数のステークホルダーの利益に資するよう行動する義務
- 社会的な事業革新を行う——重要な社会問題に対処するために、新しいビジネスモデルを見つける
2つ目の定義には、見逃せない点が2つあります。
ひとつは「将来」の成果要求まで含むこと。今期の目標のために人を燃え尽きさせる経営は、この定義を満たしません。もうひとつは「仕事の外」の健康まで含むこと。職場の中だけの話ではないんですね。
社会的責任と、社会的な事業革新の違い
3つ目と4つ目の違いが、この分野でいちばん問われるところです。
- 社会的責任は「義務」——本業は変えずに、その傍らで果たすもの。植林活動、地域清掃など
- 社会的な事業革新は「ビジネスモデルそのものを変える」——社会問題への対処が事業そのものになる
過疎地の交通課題を解決すること自体を事業にする、といった形が後者です。課題解決が収益源になっている点が決定的に違います。
「社会貢献部門がある」のと「事業そのものが社会課題を解いている」のは、別の段階です。
前者は本業が変わらない。後者は本業が変わっている。ここを混ぜると、企業の取り組みを評価するときに判断を誤ります。
持続可能性は、環境問題だけの話ではない
最後に、よくある誤解をひとつ。経営学における持続可能性の定義はこうです。
持続可能性とは、現在と将来の世代を世界の資源の共同当事者として、その権利を守るという約束である。
注目すべきは「共同当事者」という言い方です。将来世代を「配慮すべき抽象的な対象」ではなく、資源に対する請求権を持つ当事者として扱っています。
だからこの定義は、環境の話にとどまりません。先ほどの持続可能な労働力も、この枠組みの中にあります。人も資源であり、使い切ってはいけない、ということですね。
まとめ
- 組織が存在する理由は相乗効果。個人の合計を上回らないなら作る意味がない
- 価値は投入を変換する段階で加わる。非営利組織も価値を創造している
- 現代の経営学は「利益を超えた責任」を前提に議論を組み立てる
- PESTEL は列挙で終わらせず、機会か脅威かまで言う
- ステークホルダーの影響は双方向。関係の管理は組織の能力を生む
- 社会的責任は義務、社会的な事業革新はビジネスモデルの変更。段階が違う
「きれいごとに聞こえる」と感じていた言葉が、枠組みの中に置き直すと、それぞれ違う役割を持っていることが見えてきます。企業の発表を読むときは、それが本業の外の話なのか、本業そのものの話なのかを見分けてみてください。
最後まで読んでいただき、ありがとうございました!
コメント