
皆さんこんにちは。Rakuです。
・中央銀行って具体的に何をしているの?
・量的緩和はなぜ「非伝統的」なの?
・銀行が潰れると大変なのは分かるけど、規制の中身は知らない
そのような考えを持つ方多いと思います。
この記事では、中央銀行の金融政策と銀行というビジネスの仕組みを解説します。
銀行は「お金を預かって貸す」だけの存在ではありません。満期も金額もリスクも「変換」している——ここが分かると、なぜ厳しい規制が必要なのかまで一直線につながります。
ぜひ最後まで読んでみてください!
中央銀行の目標
中央銀行が金融政策で目指すものは、だいたい次のように整理されます。
- 物価の安定
- 雇用の安定(高い水準の雇用)
- 経済成長
- 金融市場の安定
- 金利の安定
- 為替市場の安定
注目してほしいのは、これらが同時に達成できるとは限らないことです。景気を支えるために金利を下げれば物価が上がりやすくなり、物価を抑えるために上げれば雇用に響く。中央銀行の仕事は、対立する目標のあいだでバランスを取ることなんですね。
金融政策の4つの道具
まず全体の構造を掴んでおくと、個別の手段が理解しやすくなります。どの手段も、最終的には「銀行が持っている資金の量」か「その資金の値段(金利)」を動かしています。
- 公開市場操作:中央銀行が国債などを売買して、市場の資金量を直接調整する。最もよく使われる主力の手段
- 貸出制度:中央銀行が銀行に直接貸す。「最後の貸し手」としての機能でもある
- 準備預金制度:預金の一定割合を中央銀行に置かせる。その比率を動かす
- 準備預金への付利:中央銀行に預けた資金につける金利を動かし、銀行の行動を誘導する
買えば資金が市場に出て金利は下がり、売れば資金が吸い上げられて金利は上がる——公開市場操作はこの繰り返しです。
なぜ「非伝統的手段」が必要になるのか
伝統的な手段が効かなくなる状況が2つあります。
- 金利がすでにゼロ近くまで下がっている——これ以上下げる余地がない
- 金融システム自体が機能不全——金利を下げても、銀行が貸さない
そこで出てくるのが量的緩和です。
量的緩和は「金利を下げる」のではなく「量を増やす」政策です。
中央銀行が国債などを大量に買い入れて、銀行システムに資金を流し込みます。
短期金利がもう下がらないので、長期金利を押し下げること、そして資産価格を通じて景気を支えることを狙うわけですね。
銀行のバランスシートを読む
銀行のビジネスは、バランスシートを見ると一発で分かります。
| 資産(運用) | 負債・資本(調達) |
|---|---|
| 現金・中央銀行への預け金 | 預金(普通預金・定期預金) |
| 有価証券(国債など) | 借入(他行・中央銀行から) |
| 貸出金 | 自己資本 |
ここで大事なのは、預金は銀行にとって「負債」だということ。私たちにとっては資産ですが、銀行から見れば返さなければならないお金です。
銀行は何を「変換」しているのか
銀行の本質的な機能は変換です。3つあります。
- 満期の変換:いつでも引き出せる預金を集めて、何十年も返ってこない住宅ローンに変える
- 金額の変換:小口の預金を大量に集めて、大口の融資に変える
- リスクの変換:元本保証の預金を集めて、貸し倒れがありうる貸出に変える
1つ目が、銀行という business の急所です。
銀行は、構造的に「全員が同時に引き出したら払えない」状態にあります。
これは経営が悪いからではなく、満期を変換するというビジネスそのものの性質です。
だから信認が崩れた瞬間に取り付けが起きる。規制と預金保険が必要な理由がここにあります。
銀行経営の4原則
- 流動性管理:引き出しに応じられるだけの現金を確保する。多すぎると収益が落ち、少なすぎると危ない
- 資産管理:貸出先を分散し、リスクとリターンのバランスを取る
- 負債管理:どこからどれだけの期間、いくらのコストで資金を集めるか
- 自己資本管理:損失を吸収できるだけの自己資本を持つ
4つ目が特に重要です。自己資本は、損失が出たときのクッション。これが薄いと、少しの貸し倒れで債務超過になってしまいます。
ただしここにジレンマがあります。自己資本を厚くすると安全になる一方、自己資本利益率は下がります。同じ利益を、より大きな資本で割ることになるからですね。安全性と収益性が正面から対立する——だから放っておくと銀行は資本を薄くしたがる。規制が要る理由のひとつです。
なぜ銀行にだけ厳しい規制があるのか
- 預金者を守るため:預金者一人ひとりが銀行の健全性を調べるのは不可能
- システム全体を守るため:1行の破綻が連鎖する(システミック・リスク)
- 決済システムを守るため:銀行が止まると、経済の血流が止まる
- モラルハザードを抑えるため:預金保険や公的救済があると、銀行が過度なリスクを取りやすくなる
最後の点が面白いところです。守る仕組みそのものが、次のリスクを生む。だから預金保険と規制はセットになっています。
バーゼル規制:世界共通のものさし
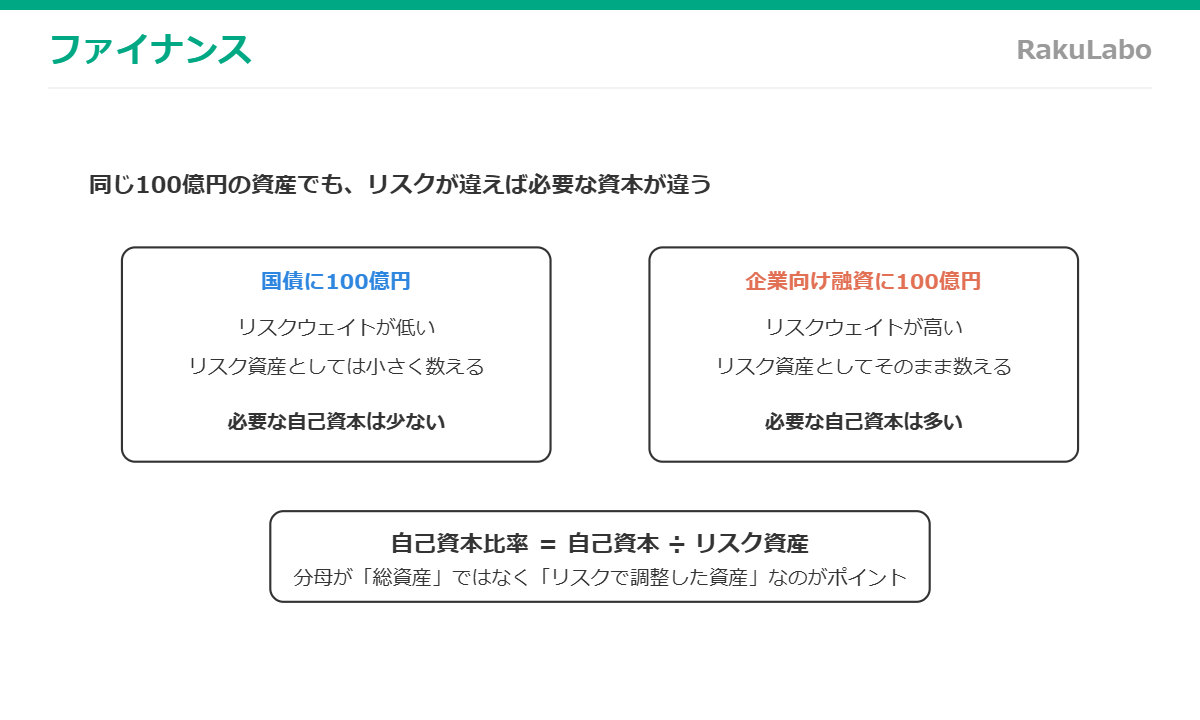
バーゼル規制は、銀行の自己資本について国際的に合意された基準です。考え方はシンプルで、「リスクの大きさに見合った自己資本を持て」というもの。
ポイントは分母です。単なる総資産ではなく、リスクの大きさで重みづけした資産で割ります。だから安全な国債を持つより、リスクの高い融資を持つほうが、多くの自己資本を求められます。
そして自己資本は階層に分けられます。損失を吸収する力が強い順に、普通株や内部留保などの中核的な資本と、それを補完する資本があり、中核部分に最低比率が課されます。
枠組みは3段階で発展してきました。
- バーゼルI(1988年):信用リスクに絞って、リスクウェイト方式を導入
- バーゼルII:市場リスクとオペレーショナルリスクを追加し、監督と情報開示も柱に
- バーゼルIII:世界金融危機を受けて、資本の質と量を強化。流動性規制も導入
バーゼルIIIで流動性規制が入ったのは象徴的です。危機で分かったのは、自己資本が足りていても、資金繰りが詰まれば銀行は倒れるということでした。冒頭の「満期の変換」が急所だという話に、きれいに戻ってくるわけですね。
銀行の業績はどう測るか
- 純金利マージン:貸出などから得る金利収入と、預金などに払う金利費用の差。銀行の本業の利ざや
- 総資産利益率:資産をどれだけ効率よく使って利益を出したか
- 自己資本利益率:株主の資本に対してどれだけ利益を上げたか
ここでも先ほどのジレンマが顔を出します。自己資本を厚くすれば安全だが、自己資本利益率は下がる。だから数字だけを見て「この銀行は収益性が高い」と判断すると、リスクを取っているだけかもしれない。両方を並べて見る必要があります。
まとめ
- 中央銀行の目標は複数あり、互いに対立しうる
- 政策の主力は公開市場操作。金利が下限に達すると量的緩和という「量」の政策に移る
- 銀行の本質は満期・金額・リスクの変換。だから構造的に取り付けに弱い
- 安全性と収益性は正面から対立する。だから規制が要る
- バーゼル規制の要点は「リスクで重みづけした資産」で割ること
銀行のニュースを見るときは、「これは自己資本の話か、それとも資金繰りの話か」と分けてみてください。まったく別の危機なので、対処法も違います。
最後まで読んでいただき、ありがとうございました!
コメント