
皆さんこんにちは。Rakuです。
・分散投資って、銘柄をたくさん持てばいいんでしょ?
・ベータという数字を見かけるけど、何を表しているの?
・「市場は効率的」って、じゃあ分析する意味はないの?
そのような考えを持つ方多いと思います。
この記事では、リスクとリターンの基本を解説します。
先に結論を言っておくと、分散投資で大事なのは銘柄数ではなく「相関」です。そしてどれだけ分散しても消えないリスクが残ります。その残った部分を測る道具がベータ。ここまで押さえると、投資の話がだいぶクリアになります。
ぜひ最後まで読んでみてください!
リターンの測り方
投資のリターンは、値上がり益と、期中に受け取った収入の合計を、投資額で割って求めます。
リターン =(売却価格 − 購入価格 + 配当など)÷ 購入価格
ここで落としやすいのが配当です。株価が横ばいでも配当が出ていればリターンはプラス。値上がり益だけを見ると過小評価になります。
そして期間が1年でないときは年率に換算して比べます。「3か月で3%」と「1年で10%」は、そのままでは比較になりませんよね。
期待リターンとリスク
将来のリターンは分かりません。そこで、起こりうるシナリオとその確率から期待リターンを計算します。
期待リターン = Σ(各シナリオの確率 × そのときのリターン)
そしてリスクは「ばらつき」として測ります。使うのは分散と標準偏差です。
分散 = Σ[確率 ×(そのときのリターン − 期待リターン)の2乗]、その平方根が標準偏差。
ファイナンスでは、リスク=「損する可能性」ではありません。
「予想からどれだけブレるか」です。上にブレるのもリスクに数えます。
意外に思うかもしれませんが、読めないこと自体が問題だという考え方ですね。
標準偏差の読み方も押さえておきましょう。期待リターン8%・標準偏差3%なら、おおむね5%〜11%の範囲に収まりやすい、というイメージです。数字が大きいほど、結果が読みにくい投資ということになります。
そして大事な注意がひとつ。リスクは単独では意味を持ちません。「標準偏差3%は高いのか低いのか」は、比較対象があって初めて言えます。期待リターンとセットで、他の選択肢と並べて見るものです。
リスクとリターンの階層
資産クラスを並べると、きれいな階層になります。
- 国庫短期証券:リスクほぼゼロ、リターンも最低
- 国債(長期):信用リスクは小さいが、金利変動で価格が振れる
- 社債:信用リスクが乗るぶん、利回りが高い
- 株式:さらにリスクが高く、期待リターンも高い
これは偶然ではなく、投資家がリスクを嫌うからです。危ない投資に資金を出してもらうには、高いリターンを提示するしかありません。高リターンは「ご褒美」ではなく「リスクの対価」なんですね。
投資家のリスク選好も3通りに分けられます。リスク回避的(同じリターンならリスクが低いほうを選ぶ)、リスク中立的、リスク愛好的。標準的な理論では、多くの投資家はリスク回避的だと仮定します。
分散投資:大事なのは銘柄数ではなく相関
分散投資とは、複数の資産に分けて投資することでリスクを抑える手法です。
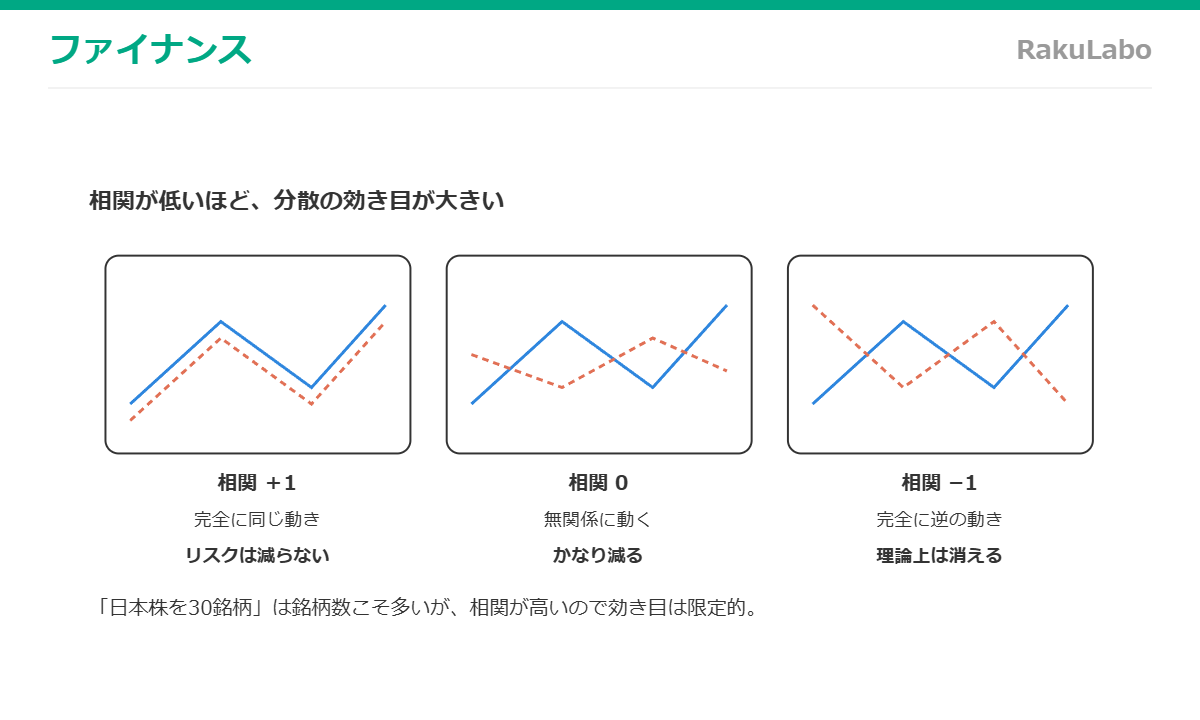
ここで決定的に効くのが相関——2つの資産が互いにどう動くか、です。
- 相関が+1(完全に同じ動き)→ 分散してもリスクは一切減りません
- 相関が−1(完全に逆の動き)→ 理論上、リスクは消えます
だからポートフォリオを組むときは、相関の低い(理想的には負の)資産を選びます。違う業種の株、あるいは違う資産クラスですね。
「日本株だけで30銘柄持っています」というのは、実は分散が効きにくい状態です。
日本株どうしは相関が高いので、市場全体が下げるときは一緒に下げます。
公的年金が国内株・国内債券・外国株・外国債券に分けているのは、まさに相関の低い資産クラスを組み合わせるため。効き目を決めるのは銘柄数ではなく相関です。
2種類のリスク:消せるものと、消せないもの
ここが、この単元でいちばん重要な区別です。
総リスク = 分散可能なリスク + 分散できないリスク
| 分散可能なリスク | 分散できないリスク | |
|---|---|---|
| 別の呼び方 | 個社固有のリスク | 市場リスク |
| 影響する範囲 | 特定の企業だけ | すべての企業 |
| 例 | ストライキ、経営者の交代、製品事故、不正会計 | 税制の変更、戦争、パンデミック、金利の急変 |
| 分散で | 消える | 消えない |
銘柄を増やしていくと総リスクは下がりますが、市場リスクが床として残ります。どれだけ分散しても、これ以上は下がらない水準があるわけですね。
そして、ここから重要な帰結が出ます。投資家が報酬を要求できるのは、消せないリスクの部分だけです。消せるリスクは、分散すればタダで消せるのですから、それに対して高いリターンを払ってくれる人はいません。
ベータ:消えないリスクを測る
市場リスクを測る指標がベータです。
ベータは、その企業の株式リターンが、市場全体と比べてどれだけ変動するか——つまり市場とどれだけ一緒に動くかを示します。
計算式はベータ =(その株と市場の共分散)÷(市場の分散)。
- ベータ > 1:市場より大きく振れる。平均的な株よりリスクが高い
- ベータ < 1:市場より小さく、ゆっくり動く
- ベータ = 1:市場と同じように動く
景気に敏感な業種(自動車、半導体など)はベータが高く、生活必需品や電力などはベータが低い傾向があります。
実務上の注意もひとつ。「市場」の代わりに使う株価指数は、実は市場の全銘柄を含んでいません。日本の主要指数も、米国のS&P500も、代表的な企業だけを集めたもの。理屈のうえでは全銘柄を含むべきなので、ベータはあくまで近似だと知っておくと安全です。
効率的市場仮説:分析に意味はあるのか
効率的市場仮説は、「株価は利用可能な情報をすべて織り込んでいる」という考え方です。強さによって3段階に分けられます。
- ウィーク型:過去の価格情報はすべて織り込み済み → チャート分析では勝てない
- セミストロング型:公開情報はすべて織り込み済み → 決算を読んでも勝てない
- ストロング型:非公開情報まで織り込み済み → インサイダー情報でも勝てない
仮説が正しければ、市場平均を継続的に上回ることはできないことになります。インデックス投資が支持される理論的な根拠がこれですね。
ただし、これはあくまで仮説です。現実には、市場が効率的とは言いにくい現象(バブル、過剰反応)も観察されています。「どの程度効率的か」は程度問題として扱うのが実務的です。
2つの分析手法と、4つの投資戦略
- ファンダメンタル分析:企業の財務や事業内容から本来の価値を見積もり、株価と比べる
- テクニカル分析:過去の価格と出来高のパターンから、将来の動きを読む
そして戦略としては、バリュー投資(割安な銘柄を買う)、グロース投資(成長性の高い銘柄を買う)、インカム投資(配当収入を重視する)、インデックス投資(市場平均に連動させる)などがあります。
本来の価値より株価が低ければ割安なので買いシグナル、高ければ割高なので売りシグナル——という判断の枠組みですね。効率的市場仮説は、この枠組みそのものの有効性に疑問を投げかけているわけです。
まとめ
- ファイナンスのリスクは「ブレの大きさ」。上にブレるのもリスク
- 高リターンはご褒美ではなく、リスクの対価
- 分散の効き目を決めるのは銘柄数ではなく相関
- リスクには分散で消えるものと、消えないものがある。報酬が得られるのは後者だけ
- ベータは、その消えないリスクの大きさを測る指標
「分散しているつもりが、実は全部同じ方向に動いていた」——これ、かなりよくある落とし穴です。自分の保有資産を相関の目で見直してみると、思わぬ偏りが見つかるかもしれません。
最後まで読んでいただき、ありがとうございました!
コメント