
皆さんこんにちは。Rakuです。
・「今の1万円と1年後の1万円は違う」と言われても、感覚的にピンとこない
・現在価値の計算、式は知っているけど意味が分からない
・「年利12%・月複利」みたいな表記でいつも混乱する
そのような考えを持つ方多いと思います。
この記事では、ファイナンスの土台であるお金の時間価値を解説します。
この単元、覚える式は実質2本だけです。あとは全部その変形。ここを押さえると、ローンも投資も保険も、同じ道具で判断できるようになります。
ぜひ最後まで読んでみてください!
なぜ「今の1万円」のほうが価値が高いのか
理由は3つあります。
- 運用できるから:今もらえば、1年間運用して増やせる
- インフレがあるから:1年後の1万円は、買えるモノが減っているかもしれない
- 不確実だから:1年後に本当にもらえる保証はない
1つ目がいちばん本質的です。お金には「稼ぐ力」があるので、手元に早く来るほど価値が高い。だから異なる時点のお金は、そのままでは足し引きできません。必ず同じ時点に揃えてから比べます。
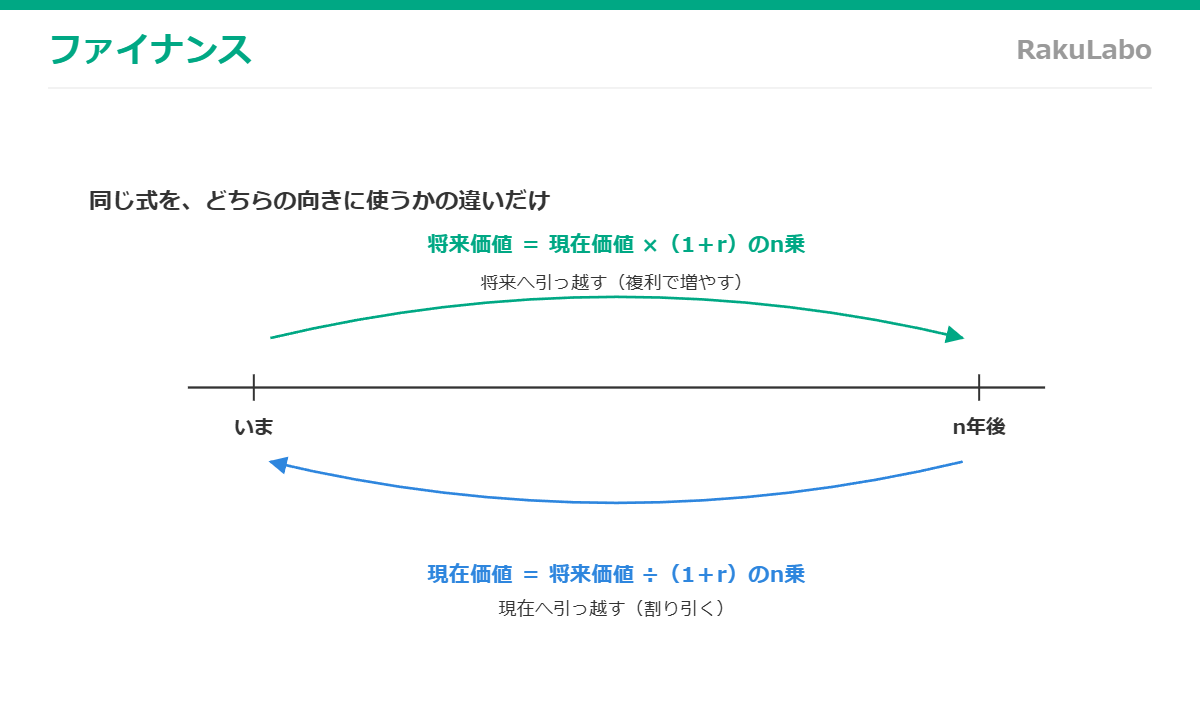
この単元でやっているのは、結局ひとつのことです。
バラバラの時点にあるお金を、同じ時点に引っ越しさせて、比べられるようにする。
将来へ引っ越すのが「将来価値」、現在へ引っ越すのが「現在価値」です。
単利と複利
- 単利:元本にだけ利息がつく
- 複利:元本+これまでの利息に、さらに利息がつく
100万円を年5%で運用したとします。
| 経過 | 単利 | 複利 |
|---|---|---|
| 10年後 | 150万円 | 約163万円 |
| 20年後 | 200万円 | 約265万円 |
| 30年後 | 250万円 | 約432万円 |
30年で180万円以上の差がつきます。「複利は人類最大の発明」と言われるのは、この加速度のことですね。ファイナンスの計算は、特に断りがなければすべて複利です。
覚える式は2本だけ
- 将来価値 = 現在価値 ×(1+r)のn乗
- 現在価値 = 将来価値 ÷(1+r)のn乗
2本目は1本目を裏返しただけです。本当に覚えるのは1本と言ってもいいくらい。
ここで、r(割引率)とn(期数)がどう効くかを押さえておきましょう。
- 将来価値が大きくなる:元本が大きい/利率が高い/期間が長い
- 現在価値が小さくなる:割引率が高い/期間が長い
後者が実務で効きます。遠い将来のお金ほど、現在価値では小さく評価される。だから長期プロジェクトの評価では、割引率をいくつにするかで結論がひっくり返ることがあるんですね。
期間や利率を逆算する
式は4つの要素(現在価値・将来価値・r・n)でできているので、3つ分かれば残り1つが出ます。
72の法則
期間の逆算で便利なのが72の法則です。
お金が2倍になるまでの年数 ≒ 72 ÷ 利率(%)
年6%なら 72 ÷ 6 = 12年。年3%なら24年。年9%なら8年。
暗算でおおよその見当がつくので、投資商品を比べるときに重宝します。
逆向きにも使えます。「10年で2倍にしたい」なら、72 ÷ 10 = 約7.2%の利回りが必要、というように。
複利が年1回でないとき(ここが最大の落とし穴)
「年利12%・月複利」のような表記で混乱する原因は、提示される金利が年率なのに、実際の計算は月単位で回ることにあります。
手順は2ステップで固定してください。
- 1期あたりの利率を作る:r = 表示年利 ÷ 年間の複利回数
- 期数を作る:n = 年数 × 年間の複利回数
そのうえで、さっきの式に入れるだけです。
| 条件 | 1期の利率 | 期数 |
|---|---|---|
| 年12%・年1回複利・5年 | 12% | 5 |
| 年12%・半年複利・5年 | 6% | 10 |
| 年12%・四半期複利・5年 | 3% | 20 |
| 年12%・月複利・5年 | 1% | 60 |
割る数と掛ける数が必ず同じになっているか確認してください。ここがずれるのが、いちばん多い計算ミスです。
実効年率:本当の利回りを比べる
ここまでの話から、重要な事実が出てきます。
「年12%」でも、複利の回数が違えば実際の増え方が違います。
- 年1回複利 → 1年で 12.00% 増える
- 半年複利 → 1年で 約12.36%
- 四半期複利 → 1年で 約12.55%
- 月複利 → 1年で 約12.68%
この「1年で実際にどれだけ増えるか」を実効年率と呼びます。計算は(1+1期の利率)の複利回数乗 − 1。
複利の回数が違う商品は、実効年率に直さないと比べられません。
「年12%・月複利」と「年12.5%・年1回複利」——どちらが得か、表示金利だけでは分かりませんよね。
実効年率に直せば、前者が約12.68%、後者が12.5%。前者の勝ちです。
ローンの金利を比べるときも同じです。表示金利ではなく、実効年率で比べる。これは実生活でそのまま使える知識ですね。
よくある間違い
- 異なる時点のお金をそのまま足す——必ず同じ時点に揃えてから
- 年利をそのまま使ってしまう——複利が年1回でなければ、必ず1期あたりに直す
- 期数を年数のままにする——利率を割ったら、期数も同じ数だけ掛ける
- 表示金利だけで商品を比べる——複利回数が違うなら実効年率で
- 72の法則を正確な公式だと思う——あくまで近似です。極端な利率では誤差が出ます
まとめ
- お金の時間価値とは「バラバラの時点のお金を、同じ時点に揃える」技術
- 覚える式は2本(実質1本)。掛けるか、割るか
- 72の法則で、2倍になる年数が暗算できる
- 複利が年1回でないときは「利率を割る・期数を掛ける」を先に
- 商品の比較は実効年率で
この2本の式は、ローンの返済額も、株式の理論価格も、企業の投資判断も、全部ここから出てきます。ファイナンスで一番使い回しが効く道具なので、手を動かして慣れておく価値があります。
最後まで読んでいただき、ありがとうございました!
コメント