
皆さんこんにちは。Rakuです。
・金利ってどうやって決まっているの?
・「実質金利」と「無リスク金利」の違いがあいまい
・イールドカーブが話題になるけど、何を見ているのか分からない
そのような考えを持つ方多いと思います。
この記事では、金融システムの全体像と金利がどう組み立てられているかを解説します。
金利は1つの数字に見えますが、実は5つの部品を足し合わせたものです。この分解ができるようになると、ニュースで金利の話が出てきたときに「いま動いているのはどの部品なのか」が読めるようになります。
ぜひ最後まで読んでみてください!
金融システムは「余っているお金を、足りないところへ運ぶ」仕組み
金融システムの役割は、ひとことで言えばこれです。資金が余っている主体から、資金が足りない主体へ、お金を移動させること。
- 資金の出し手:家計(貯蓄している人)
- 資金の取り手:企業、政府
- 仲介者:銀行、証券会社、投資銀行
そして、この移動には3つのルートがあります。
- 直接移動:企業が投資家に直接、証券を売る
- 投資銀行を通す:投資銀行が引き受けて、投資家に売りさばく
- 金融仲介機関を通す:銀行が預金を集め、それを貸し出す
3つ目が独特で、銀行は預金という自分の債務を発行して資金を集め、それを別の形(貸出)に変換しています。ここが証券会社との決定的な違いです。
金融市場は2つの軸で切る
市場の分類は、2つの軸で整理すると混乱しません。
| 軸 | 分類 | 中身 |
|---|---|---|
| 新規か中古か | 発行市場 | 証券が初めて発行される。企業に資金が入る |
| 流通市場 | すでにある証券が投資家どうしで売買される。企業に資金は入らない | |
| 期間の長さ | 短期金融市場 | 満期1年以内。国庫短期証券、コマーシャルペーパーなど |
| 資本市場 | 満期1年超。株式、社債、国債など |
よくある誤解:「流通市場の売買は企業に関係ない」
確かに企業にお金は入りません。でも流通市場があるから発行市場が成り立ちます。
「買ったあと売れない」証券を、誰も最初に買ってくれませんよね。流通市場は、発行市場の前提条件なんです。
投資銀行は何をしているのか
企業が株式や社債を発行するとき、実務を担うのが投資銀行です。機能は3つ。
- 助言:いくらで、いつ、どんな形で出すかを設計する
- 引受:証券をいったん自分で買い取る(=発行企業のリスクを引き受ける)
- 販売:投資家に売りさばく
2つ目が重要です。引受をすると、売れ残りのリスクは投資銀行が負います。だから企業は確実に資金を得られる。その対価として手数料を払うわけですね。
この発行にかかる費用を発行費用と呼びます。ここには覚えておきたい関係が2つあります。
- 発行規模が大きいほど、率としての発行費用は下がる(固定的な費用を大きな金額で割るため)
- 株式は債券より発行費用が高い(リスクが大きく、販売に手間がかかるため)
金利は5つの部品でできている
ここがこの記事の本題です。
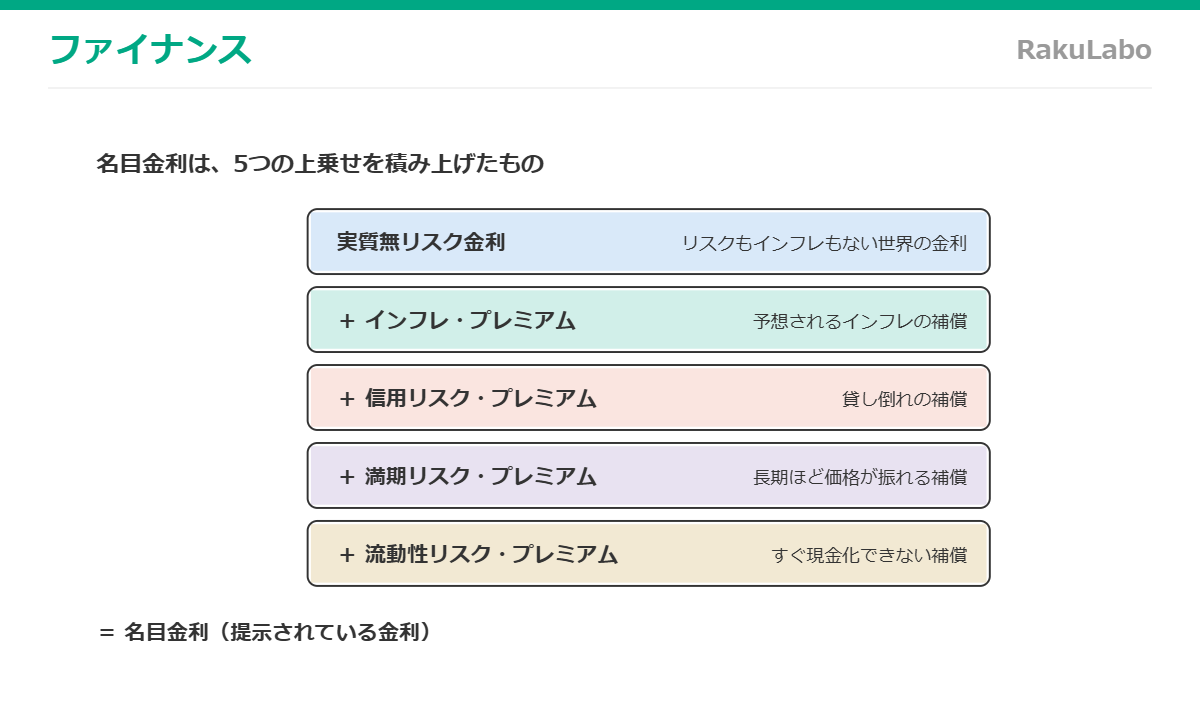
金利は、貸す側にとっての収益であり、借りる側にとっての費用。そして銀行や債券の発行体が提示する名目金利は、次のように分解できます。
- 実質無リスク金利:リスクもインフレもない環境での金利
- インフレ・プレミアム:予想されるインフレを補償する上乗せ
- 信用リスク・プレミアム:貸し倒れの補償。同じ満期の社債利回り − 国債利回りで推定できる
- 満期リスク・プレミアム:長期の証券は金利変動で価格が大きく振れる。その補償。長期国債 − 短期国債で推定
- 流動性リスク・プレミアム:すぐに予測可能な価格で現金化できない証券への補償
この分解が分かると、「なぜあの会社の社債は利回りが高いのか」が説明できます。信用リスクの部品が厚いからですね。
いちばん間違えるところ:3つの「金利」の区別
ここで差がつきます。似た言葉が3つあるので、丁寧に分けます。
| 用語 | 中身 | 意味するところ |
|---|---|---|
| 無リスク金利 | 実質無リスク金利 + インフレ | リスクの補償が入っていない。インフレは入っている |
| 実質金利 | 名目金利 − インフレ | インフレを引いた。リスクの補償は入ったまま |
| 実質無リスク金利 | どちらも引いたもの | インフレもリスクも両方ない |
実質 ≠ 無リスクです。
「実質」はインフレを引いたかどうかの話。「無リスク」はリスクの補償があるかどうかの話。
まったく別の軸なので、ここを混ぜると全部崩れます。
実感しやすい例を。定期預金の金利が年0.02%、物価上昇率が年3%だとします。
- 名目金利は +0.02%。通帳の数字はちゃんと増えています
- 実質金利は 0.02 − 3 = 約 −2.98%。買えるモノは減っています
「金利がついているのに生活が苦しい」という感覚は、この2つの区別できれいに説明できます。
覚えやすい形にすると、名目金利 ≒ 実質金利 + 予想インフレ率。この関係はフィッシャー方程式として知られています。
イールドカーブ:満期と利回りの関係
イールドカーブは、信用リスクを一定に保ったうえで、債券の利回りと満期までの期間の関係を描いたものです。ふつうは国債で描きます。
- 右上がり:長期ほど利回りが高い。いちばんよく観察される形です。満期リスク・プレミアムが効いているからですね
- フラット:長短の利回りが同じ
- 右下がり(逆イールド):長期のほうが低い。将来の金利低下=景気後退の予想を映しているとされ、注目されます
そして形は時間とともに変わります。日本銀行が長く続けた「イールドカーブ・コントロール」は、まさにこの曲線の形そのものを政策的に操作する枠組みでした。金融政策は政策金利1つを動かすことではなく、曲線全体の形が対象になりうる——この単元が現実と直結しているところです。
まとめ
- 金融システムは余っているお金を足りないところへ運ぶ仕組み。ルートは3つ
- 市場は発行か流通か、1年以内か1年超かの2軸で整理する
- 名目金利は5つの部品の積み上げ
- 実質はインフレの話、無リスクはリスクの話。別の軸
- イールドカーブは信用リスクを一定にして満期と利回りを見たもの
金利のニュースを見るとき、「いま動いているのはどの部品か」と考えてみてください。インフレ予想なのか、信用不安なのか、それとも満期の構造なのか。同じ「金利上昇」でも、中身がまるで違うことが見えてきます。
最後まで読んでいただき、ありがとうございました!
コメント