
皆さんこんにちは。Rakuです。
・株の「適正価格」って、どうやって計算するの?
・PERが低い株は買いなの?
・ROEが高い会社は本当に優良企業?
そのような考えを持つ方多いと思います。
この記事では、株式の評価を解説します。
難しそうに見えますが、すべては1つの式から出てきます——「将来受け取るお金を、現在価値に直して足す」。株式の場合、その「お金」が配当というだけです。
ぜひ最後まで読んでみてください!
なぜ株式の評価は難しいのか
債券は比較的かんたんです。いつ、いくら受け取れるかが契約で決まっているからです。
株式は違います。
- 満期がない——いつまで続くのか決まっていない
- 配当が約束されていない——出るかどうか、いくらかも未定
- 配当は成長しうる——一定とは限らない
つまりキャッシュフローの金額も時期も不確実。だから評価には必ず仮定が入ります。ここを自覚しておくのが大事です。
優先株:債券と普通株のあいだ
先に、簡単なほうから片づけます。
優先株は、ふつう一定額の配当が優先的に支払われる株式です。議決権がない代わりに、配当と清算のときに普通株より優先されます。
配当が一定で、満期がない——つまり永久年金そのものです。だから評価も単純。
優先株の価値 = 1株あたり配当 ÷ 要求収益率
配当が年100円、要求収益率が5%なら、100 ÷ 0.05 = 2,000円。それだけです。
請求権の順位
会社が解散したとき、誰から先にお金を受け取れるか。この順番は覚えておく価値があります。
- 債権者(銀行、社債保有者)
- 優先株主
- 普通株主
普通株主はいちばん最後です。だからリスクが高く、そのぶん期待リターンも高い。前の記事の「リスクの階層」が、ここに現れているわけですね。
普通株の評価:配当割引モデル
普通株の理論価格も、考え方は同じです。これから受け取る配当を、すべて現在価値に直して足す。
ただし配当は成長します。そこで使うのが、前回出てきた成長型永久年金の式です。
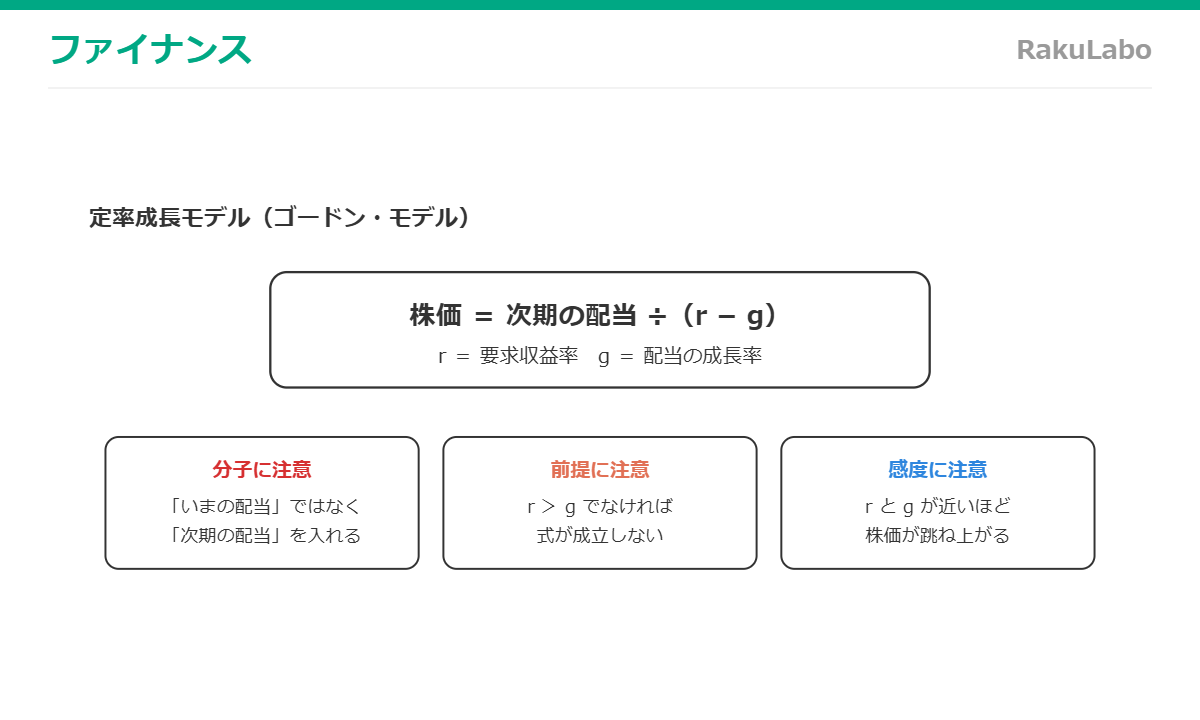
株価 = 次期の配当 ÷(要求収益率 − 成長率)
たとえば次期配当が50円、要求収益率8%、成長率3%なら——50 ÷(0.08 − 0.03)= 1,000円。
3つの落とし穴があります。
① 分子は「次期」の配当。今期の配当を入れると間違いです(今期の配当なら ×(1+g) してから)
② r > g でなければ成立しません。成長率が要求収益率以上だと、価値が無限に発散します
③ r と g が近いほど、株価が跳ね上がります。分母が小さくなるので、わずかな仮定の違いで答えが激変します
③は実務で本当に重要です。成長率の見積もりを3%から4%に変えるだけで、上の例の株価は1,000円から1,250円に——25%も動きます。だからこの手のモデルは「正解を出す道具」ではなく、「どんな前提ならこの株価が正当化されるか」を逆算する道具として使うのが現実的です。
成長はどこから来るのか
成長率gは、どこかから降ってくるわけではありません。
成長率 = 内部留保率 × 自己資本利益率
利益のうち配当に回さず社内に残した分が、再投資されて次の利益を生む。だから「どれだけ残すか」×「残した資金でどれだけ稼げるか」が成長率になるわけですね。
これは重要な含意を持ちます。配当を増やせば、そのぶん成長は鈍る。株主還元と成長投資はトレードオフの関係にあるんです。
成長率が一定でないとき
現実の企業は、はじめ高成長で、やがて安定成長に落ち着きます。そこで変動成長モデルを使います。手順は3つ。
- 高成長期の配当を1つずつ計算して、それぞれ現在価値に直す
- 安定成長に入る時点の株価を、定率成長モデルで求める
- その株価を現在価値に割り引いて、①と足す
ここでの定番のミスが3つあります。
- ②で求めた株価を割り引き忘れる——それは「将来時点の株価」なので、必ず現在価値に直します
- ②の割引年数を1年ずらす——n年後の株価なら、n年ぶん割り引きます
- ②の分子に入れる配当を間違える——安定成長の最初の配当です
財務比率:モデルの弱点を補う道具
配当割引モデルには弱点があります。配当を出していない企業には使えません。成長企業の多くがこれに当たります。
そこで実務では財務比率を併用します。
PER(株価収益率)
PER = 株価 ÷ 1株当たり利益。「いまの利益の何年分まで買われているか」を表します。
「PERが低い=割安」とは限りません。
高いPERは「将来の成長が期待されている」という意味にもなり、低いPERは「将来が危ぶまれている」という意味にもなります。
PERは同業他社と比べて初めて意味を持つ指標です。業種が違えば水準もまったく違います。
配当利回り
配当利回り = 1株当たり配当 ÷ 株価。投資額に対して、配当でどれだけ戻るかを示します。
注意点は、株価が下がると配当利回りは上がるということ。「利回りが高い」の正体が、業績不振による株価下落ということもあります。
ROE(自己資本利益率)とデュポン分解
ROE = 当期純利益 ÷ 自己資本。株主の資本をどれだけ効率よく使ったかを示します。
そして、これを3つに分解するのがデュポン分解です。
ROE = 売上高純利益率 × 総資産回転率 × 財務レバレッジ
- 売上高純利益率:どれだけ利幅を取れているか(収益性)
- 総資産回転率:資産をどれだけ回しているか(効率性)
- 財務レバレッジ:どれだけ他人資本(借金)を使っているか(安全性の裏返し)
この分解が効くのは、「ROEが高い理由」を見分けられるからです。
利幅が厚くて高いのか、資産を上手に回して高いのか——それとも借金を増やしただけなのか。3つ目でROEを上げている会社は、収益力が上がったのではなく、リスクを取っただけです。数字だけ見ると同じ「ROE15%」でも、中身はまったく違いますよね。
良い分析者がすること
- 複数の手法を突き合わせる——配当割引モデルと財務比率の両方を見る
- 比較対象を揃える——同業他社、同じ時期、同じ会計基準で
- 仮定を明示する——成長率や要求収益率をいくつに置いたかを必ず書く
- 感度を確かめる——仮定を少し変えると結論がどう動くかを見る
最後の点が、評価モデルとの正しい付き合い方だと思います。1つの数字を信じるのではなく、幅で考える。
まとめ
- 株式評価の中心は「将来の配当を現在価値に直して足す」という1つの考え
- 優先株は永久年金、普通株は成長型永久年金
- 分子は次期の配当。r > g が条件。r と g が近いと答えが激変する
- 成長率は内部留保率 × ROE。配当と成長はトレードオフ
- PERは同業比較で初めて意味を持つ。ROEはデュポン分解で中身を見る
株価の評価モデルは、答えを出す機械ではなく、前提を整理する道具です。「この株価が成り立つには、どれくらいの成長が必要か」と逆から考えてみると、数字の感覚がつかめてきます。
最後まで読んでいただき、ありがとうございました!
コメント