
皆さんこんにちは。Rakuです。
・年金(アニュイティ)の公式が4つもあって覚えきれない
・住宅ローンの返済額が、どういう理屈で決まっているのか知りたい
・「永久にもらえる」お金の価値って、無限大じゃないの?
そのような考えを持つ方多いと思います。
この記事では、毎期おなじ金額が出入りするキャッシュフローの扱い方を解説します。
公式は4つ並びますが、実際に覚えるのは2本と、ルール1つだけです。そしてこれが分かると、住宅ローンの仕組みも、年金保険の価値も、自分で計算できるようになります。
ぜひ最後まで読んでみてください!
年金(アニュイティ)とは
ファイナンスでいう年金とは、一定期間にわたって、毎期おなじ金額が発生するキャッシュフローのことです。老後の年金だけを指す言葉ではありません。
- 毎月おなじ額を積み立てる
- 毎月おなじ額のローンを返す
- 毎年おなじ額の家賃が入る
どれも年金です。そして支払いのタイミングで2種類に分かれます。
- 期末払い:各期の終わりに支払う。ローン返済が典型
- 期首払い:各期のはじめに支払う。家賃や保険料が典型
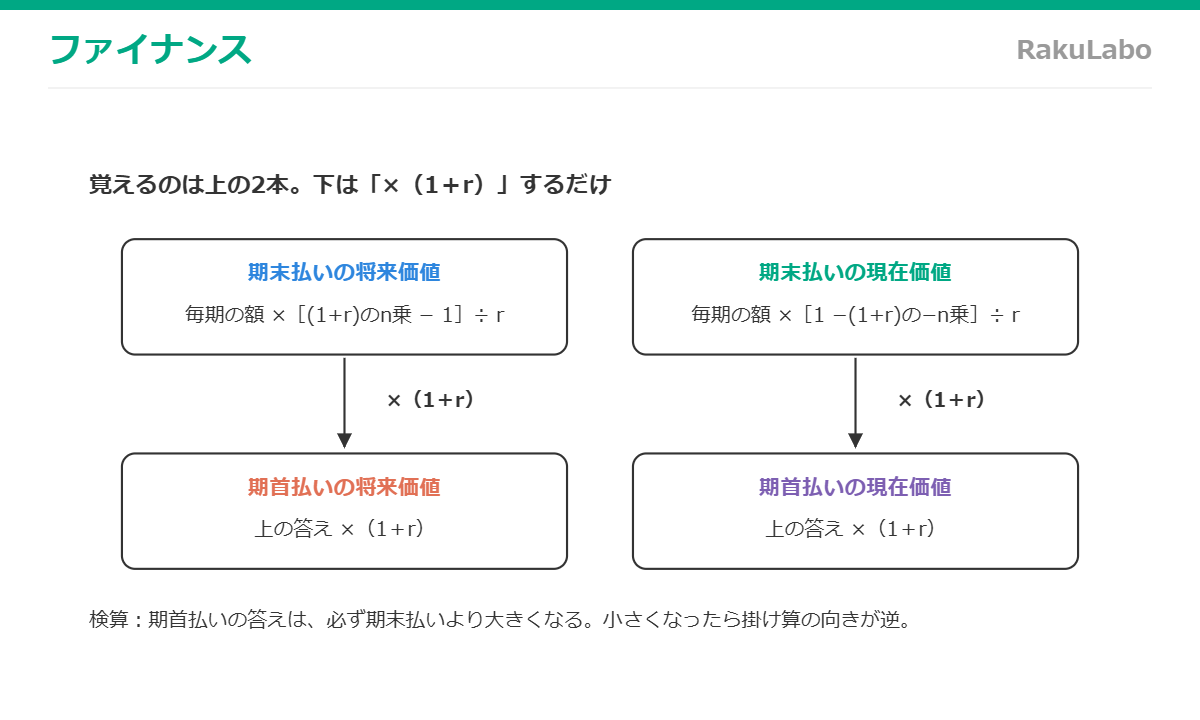
4つの公式は、2本+ルール1つに畳める
教科書には4つの公式が並びますが、構造を知ると一気に軽くなります。
なぜ×(1+r)だけで済むのか。理由はシンプルです。
期首払いは、期末払いのキャッシュフローを全部まるごと1期早めただけだからです。
将来価値で見れば1期ぶん多く複利がつく。現在価値で見れば1期ぶん割引が少ない。
だから、どちらも(1+r)を1回掛けるだけで変換できます。
検算のコツも覚えておいてください。期首払いの答えは、必ず期末払いより大きくなります。小さくなったら、掛けるべきところで割っています。
計算してみる
毎年50万円を5年間、年6%で積み立てるとします。
- 期末払いの将来価値:50万 × 5.6371 = 約281.9万円
- 期首払いの将来価値:281.9万 × 1.06 = 約298.8万円
同じ250万円を入れても、タイミングが1期早いだけで約17万円の差がつきます。積立は早く始めるほど有利、というのが数字で見えますね。
ちなみに期末払いの場合、最後の1回はちょうど期末に入るので利息がまったくつきません。ここに気づくと、2つの違いが腹に落ちます。
月払いなど、年1回でないとき
前回の記事と同じです。公式に入れる前に、次の2つを作ってください。
- r = 表示年利 ÷ 年間の回数
- n = 年数 × 年間の回数
年10%・半期払い・10年なら、r = 5%、n = 20 です。
住宅ローンの返済額は、どう決まっているのか
ここが実生活にいちばん近い応用です。
ローンの原理はこうです。これから支払う返済額の現在価値の合計が、借入額とちょうど等しくなるように、毎月の返済額が決まります。
つまり「期末払いの現在価値=借入額」という式を、毎期の額について解いているだけ。公式をひっくり返せば出てきます。
返済表を読むと見えてくること
毎月の返済額は一定でも、その中身は毎回変わります。
- 利息部分=その時点の残高 × 1期の利率
- 元本部分=返済額 − 利息部分
- 元本部分だけ残高が減り、次の期の利息が少し小さくなる
だから返済初期は、返済額のほとんどが利息に消えます。
残高が大きいので利息も大きく、元本がなかなか減らない。
逆に終盤は、ほとんどが元本の返済になります。
「何年も払ったのに残高が減っていない」と感じるのは、気のせいではなく構造です。
繰上返済が効くのも同じ理屈です。繰上返済は全額が元本に充当されるので、その後に発生するはずだった利息がまるごと消えます。早い時期ほど効果が大きいのは、残りの期間が長いぶん、消える利息も多いからですね。
永久に続くキャッシュフロー
「毎年おなじ額が、永久にもらえる」——このようなキャッシュフローを永久年金と呼びます。
直感的には価値が無限大になりそうですが、そうはなりません。
現在価値 = 毎期の額 ÷ r
驚くほど単純ですよね。理由は、遠い将来のお金ほど現在価値が小さくなり、足し合わせても有限の値に収束するからです。100年後の1万円は、いまの価値ではほぼゼロですから。
年10万円が永久にもらえる権利は、割引率5%なら 10万 ÷ 0.05 = 200万円の価値、というわけです。
成長する場合
毎期の額が一定の率gで増えていく場合は、分母からgを引きます。
現在価値 = 次の期の額 ÷(r − g)
注意点が2つあります。
- 分子は「次の期」の額。いまの額ではありません
- r > g でなければ成立しません。成長率が割引率以上だと、価値が無限に発散してしまいます
この式は、次回の株式評価でそのまま主役になります。配当割引モデルの正体は、この成長型永久年金です。
どの公式を使うか、選び方の順番
問題を見たら、次の順で絞っていくと迷いません。
- 毎期の金額は同じか? → 違うなら公式は使えない。1本ずつ割り引いて足す
- 終わりはあるか? → ないなら永久年金の式
- 増えていくか? → 増えるなら分母から g を引く
- 支払いは期首か期末か? → 期首なら最後に(1+r)を掛ける
1つ目が意外と大事です。金額がバラバラなら、公式は使えません。その場合は正直に1本ずつ現在価値に直して合計します。手間はかかりますが、確実です。
よくある間違い
- 期首払いで(1+r)を掛け忘れる——答えが期末払いより小さくなっていないか確認
- 金額がバラバラなのに公式を使う——同額でなければ年金ではありません
- 成長型の分子に「いまの額」を入れる——入れるのは次の期の額
- r < g のまま計算する——式が成立しません。前提を疑ってください
- 月払いなのに年利のまま計算する——先に1期あたりへ直す
まとめ
- 年金とは毎期おなじ額のキャッシュフロー。公式は2本+「期首なら×(1+r)」だけ
- ローンの返済額は「返済額の現在価値=借入額」を解いたもの
- 返済初期に元本が減らないのは構造。繰上返済が効くのも同じ理屈
- 永久に続いても現在価値は有限。毎期の額 ÷ r
- 成長するなら分母から g を引く。ただし r > g が条件
住宅ローンの返済表を一度じっくり眺めてみてください。いま自分が払っているお金の、どこまでが利息でどこからが元本かが分かると、繰上返済や借り換えの判断がぐっと具体的になります。
最後まで読んでいただき、ありがとうございました!
コメント