
皆さんこんにちは。Rakuです。
・借金と株式、会社にとってどちらが「安い」資金なの?
・WACCという言葉は聞くけど、何に使う数字なのか分からない
・無借金経営って、実はもったいない?
そのような考えを持つ方多いと思います。
この記事では、資本構成と資本コストを解説します。
「会社がお金を集めるとき、いくらのコストがかかっているのか」——これが分かると、企業が投資判断で使っているハードルの正体まで見えてきます。ファイナンスの総仕上げにあたる回です。
ぜひ最後まで読んでみてください!
資本は2か所からしか来ない
- 他人資本(負債):銀行借入、社債。返す義務があり、利息を払う
- 自己資本(株主資本):株式の発行、内部留保。返す義務はないが、株主の取り分になる
この2つの組み合わせの比率が資本構成です。
そして比率を計算するときに、必ず注意すべき点があります。
ウェイトは帳簿価額ではなく、市場価値で計算します。
株式の価値は「株価 × 発行済株式数」。貸借対照表に載っている自己資本の額ではありません。
理由は、資本コストが「いま新たに資金を調達するとしたらいくらかかるか」を表す数字だから。過去の記録ではなく、現在の価値を使います。
なぜ負債と株式でリスクが違うのか
投資家から見たリスクの違いは、2点に集約されます。
- キャッシュフローの確実さ:利息は契約で決まった額。配当は業績しだいで出ないこともある
- 請求権の優先順位:倒産時、債権者が先、株主は最後
どちらの意味でも株主のほうがリスクが高い。だから株主は高いリターンを要求します。
つまり会社から見ると——株式のほうが「高い」資金だということです。「返さなくていいから株式のほうが得」というのは、企業の視点では正しくありません。
資本コストは、費用でもあり、収益でもある
同じ数字が、立場によって2つの意味を持ちます。
- 会社から見れば:資金を使うための費用
- 投資家から見れば:その資金を出すことで得られる収益
理論上は同じ数字になるはずですが、現実には税と取引費用があるのでずれます。そして、そのずれ方に法則があります。
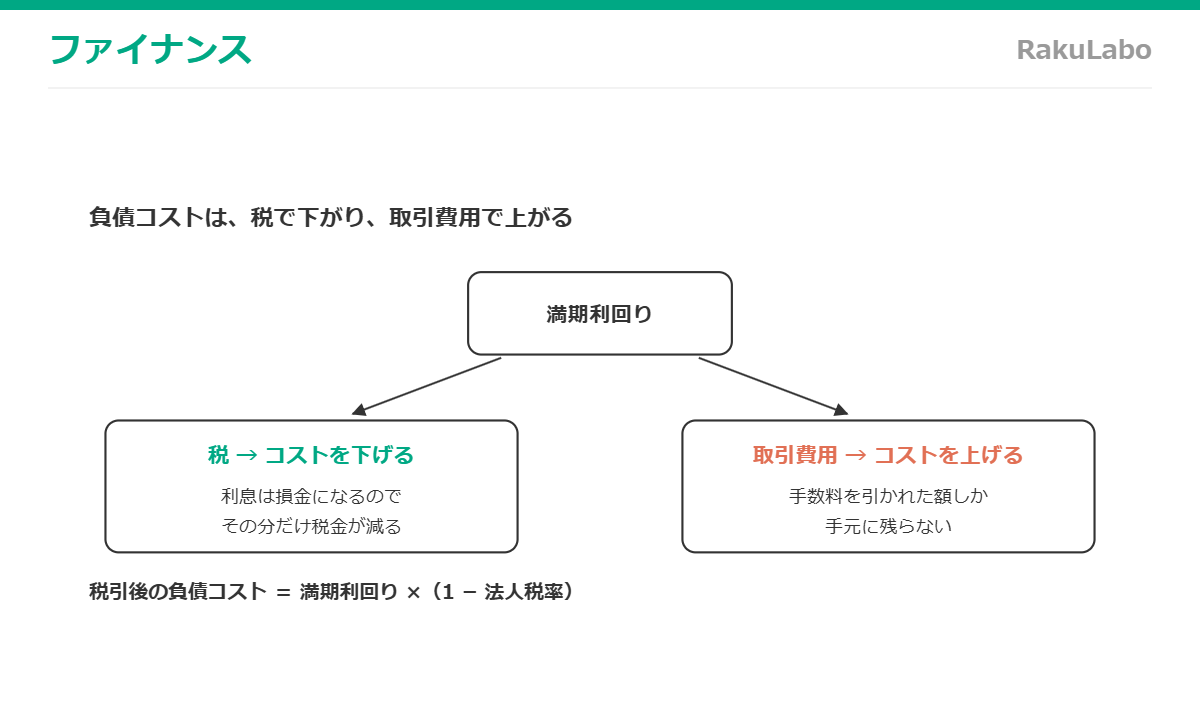
負債コスト:税が下げ、手数料が上げる
出発点は満期利回り——その社債を今の価格で買った投資家が得る利回りです。これが「市場がこの会社に要求している金利」になります。
そこから2つの調整が入ります。
① 税がコストを下げる
支払利息は損金に算入されます。つまり利息を払うと、その分だけ課税所得が減り、税金が減ります。
税引後の負債コスト = 満期利回り ×(1 − 法人税率)
満期利回り6%、法人税率24%なら、6% ×(1 − 0.24)= 4.56%。実質的な負担はかなり軽くなります。
これを節税効果と呼びます。そして重要なのは、配当にはこの効果がないということ。配当は税引後の利益から払うので、損金になりません。
② 取引費用がコストを上げる
社債を発行するには手数料がかかります。額面100で発行しても、手元に残るのは手数料を引いた額。それなのに利息は額面ベースで払います。
つまり実際に使える金額に対する負担率は、表面上の利回りより高くなります。
この2つを順に適用すると、3つの数字が並びます。
| 段階 | 意味 | 大小 |
|---|---|---|
| 満期利回り | 市場が要求する利回り | 基準 |
| 税引後コスト | 節税効果を反映 | 下がる |
| 取引費用込み | 手数料を反映 | 上がる |
株式コストの求め方
株主が要求するリターンは、契約書に書いてありません。だから推定します。代表的な方法が2つ。
配当割引モデルを逆に解く
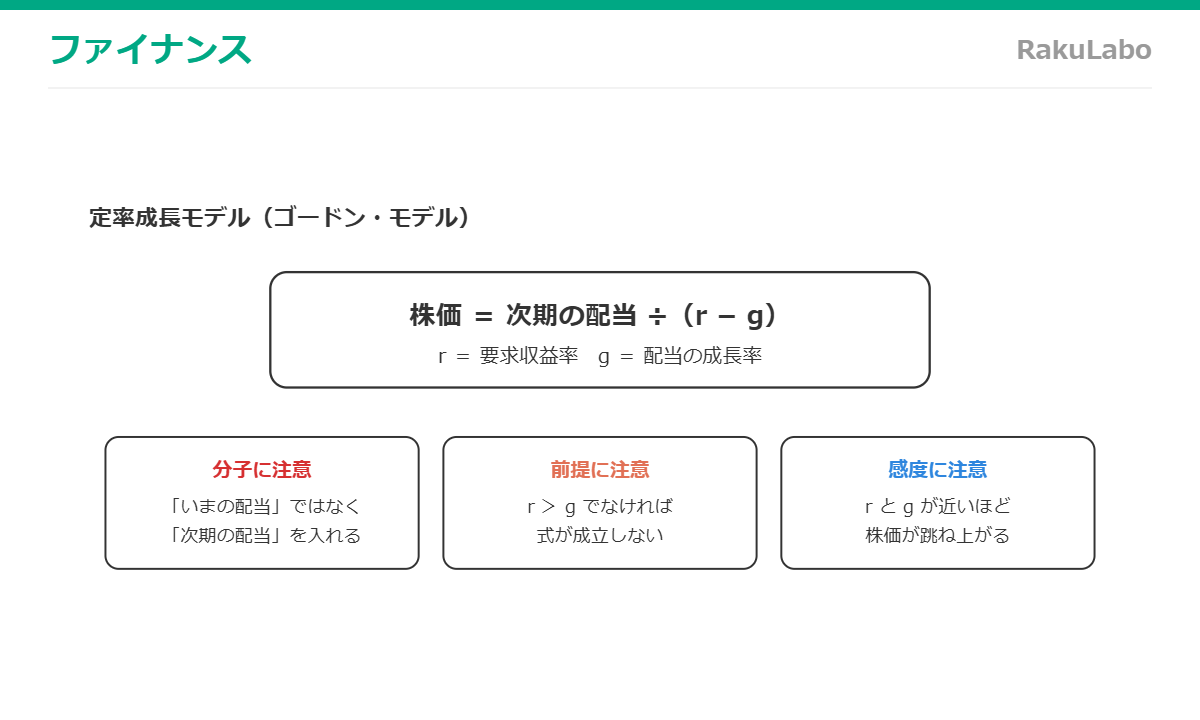
株価=次期配当÷(r − g)という式を、r について解きます。
株式コスト =(次期配当 ÷ 株価)+ 成長率
つまり配当利回り+成長率。直感的にも納得しやすい形ですね。
資本資産価格モデル(CAPM)
もうひとつが、前の記事のベータを使う方法です。
株式コスト = 無リスク金利 + ベータ ×(市場全体の期待リターン − 無リスク金利)
括弧の中は市場リスク・プレミアム——株式市場全体に投資することで、安全資産より余分に得られるリターンです。それにベータを掛けることで、その企業固有の上乗せが出ます。
無リスク金利2%、市場リスク・プレミアム6%、ベータ1.2なら——2% + 1.2 × 6% = 9.2%。
この式の美しいところは、「消せないリスクだけが報われる」という前回の結論が、そのまま数式になっている点です。ベータ(=消えないリスク)だけが、要求リターンを押し上げています。
WACC:全部を1つの数字にまとめる
負債コストと株式コストが出たら、調達額の比率で重みづけして平均します。これが加重平均資本コスト(WACC)です。
WACC =(負債の割合 × 税引後の負債コスト)+(自己資本の割合 × 株式コスト)
たとえば負債40%・自己資本60%、税引後の負債コスト4.56%、株式コスト9.2%なら——
0.4 × 4.56% + 0.6 × 9.2% = 7.34%
WACCは、企業にとっての「最低ライン」です。
新しい事業やプロジェクトの期待収益率がWACCを下回るなら、やらないほうがいい。資金を出してくれた人たちの要求に応えられないからです。
だからWACCはハードルレートとも呼ばれ、投資判断の割引率としてそのまま使われます。
では、借金は多いほど得なのか
ここまでの話だと、負債のほうが安いので、借金を増やせばWACCが下がるように見えます。実際、ある程度まではそうなります。
でも、そうはいきません。理由は2つ。
- 借金が増えると、倒産のリスクが上がる→ 債権者がより高い金利を要求する
- 株主が負うリスクも上がる→ 株主の要求リターンも上がる
つまり安い資金の比率を増やすと、両方の資金が高くなる。この綱引きの結果、WACCはU字を描きます。
そしてWACCが最小になる資本構成——それが理論上の最適資本構成です。企業価値が最大になる点でもあります。
「無借金経営はもったいないのか」という問いへの答えも、ここにあります。節税効果を使っていないという意味では、理論上はもったいない。ただし倒産リスクがゼロに近いという安心を買っている、とも言えます。どちらが正しいかは、その会社の事業リスクしだいですね。
よくある間違い
- ウェイトを帳簿価額で計算する——市場価値で計算します
- 負債コストを税引前のまま使う——WACCに入れるのは税引後です
- 配当にも節税効果があると思う——ありません。損金になるのは利息だけ
- 「株式は返さなくていいから安い」と考える——投資家のリスクが高いぶん、要求リターンも高い
- 借金を増やせばWACCが下がり続けると思う——ある点から両方のコストが上がり始めます
まとめ
- 資本は他人資本と自己資本の2つ。ウェイトは市場価値で計算する
- 株主のほうがリスクが高いので、株式のほうが高い資金
- 負債コストは税で下がり、取引費用で上がる。節税効果は利息だけ
- WACCは、企業が超えるべき最低ライン。投資判断の割引率になる
- 借金を増やすと両方のコストが上がるので、WACCはU字を描く
ここまで来ると、お金の時間価値から始まった話が「企業がどう資金を集め、どう投資判断をするか」まで一本につながります。ファイナンスがひとつの体系だと感じられたら、いちばん大事なところは押さえられています。
最後まで読んでいただき、ありがとうございました!
コメント