
皆さんこんにちは。Rakuです。
・嘘をつかれて契約したら、契約違反で訴えられるの?
・災害で履行できなくなったら、契約はどうなる?
・損害賠償って、どこまで請求できるの?
そのような考えを持つ方多いと思います。
この記事では、虚偽表示・契約の終了・救済を解説します。
※ この記事が扱うのはマレーシアの法律です。条文は Contracts Act 1950(1950年契約法)を指します。日本は大陸法系で前提が異なります。
契約が成立したあとの話をまとめて扱う回です。そもそも同意が歪んでいた場合、そして契約が終わる場合とその後始末。ここまでで契約法が一周します。
ぜひ最後まで読んでみてください!
自由な同意と、5つの瑕疵
契約が有効であるには自由な同意が必要です。そして同意が「自由でない」とされる場合が5つ挙げられています。
- 強迫:暴力や違法な圧力で同意させた
- 不当威圧:優越的な関係を利用して、不公正な利益を得た
- 詐欺:欺く意図を持って、虚偽の事実を述べた
- 虚偽表示:欺く意図はないが、結果として誤った事実を伝えた
- 錯誤:当事者が事実について誤解していた
これらがあると、契約は取り消しうる(または無効になる)ことになります。
なぜ虚偽表示は「契約違反」ではないのか
ここが最初の関門です。
虚偽表示は、契約の「中身」の話ではありません。「入口」の話です。
条項が守られなかったのが契約違反。
契約に入る前の発言が誤っていて、それに誘われて契約してしまったのが虚偽表示。
だから救済も違います。違反なら損害賠償、虚偽表示なら契約そのものを取り消すのが基本です。
前の記事で出てきた「条項か、表示か」の区別が、ここで効いてきます。条項なら契約違反のルート、表示なら虚偽表示のルートです。
虚偽表示の3類型
コモンローは、表示者の心の状態で3つに分けます。
| 類型 | 表示者の心の状態 | 救済 |
|---|---|---|
| 詐欺的 | 虚偽と知っていた、または真実を信じていなかった | 取消+損害賠償 |
| 過失による | 真実だと信じていたが、合理的な根拠がなかった | 取消+損害賠償 |
| 無過失の | 真実だと信じ、信じるだけの合理的な根拠があった | 取消(賠償は限定的) |
Derry v Peek [1889] が詐欺的虚偽表示の基準を定めました。「虚偽と知りながら、または真実を信じずに、あるいは真実かどうかを気にせずに」述べた場合が詐欺にあたる、というものです。
重要なのは、単に不注意だっただけでは詐欺にならないという点。誠実に信じていたなら、その信念が不合理であっても詐欺ではありません。だから過失による類型が別に必要になったわけですね。
なおマレーシアでは、契約法の条文が詐欺と虚偽表示をそれぞれ定義しており、コモンローの3類型とは呼び名の対応がやや異なります。条文の定義に沿って考えるのが安全です。
虚偽表示が成立する6つの要素
- 表示がなされたこと
- 事実についての表示であること
- その事実の表示が虚偽であること
- 誤導された当事者に向けられたものであること
- 契約へ誘引する意図があったこと
- 実際に契約へ誘引したこと
要素2と要素6が、実務的にいちばん争われます。
「事実」の表示でなければならない
次のものは、原則として虚偽表示になりません。
- 単なる意見:「この物件は良い投資になると思う」
- 将来の約束や予測:「来年は業績が伸びるはずだ」
- 誇大な宣伝文句:「世界最高の品質」
- 法律についての言明(伝統的にはそうとされてきました)
ただし例外があります。意見を述べる者が、その事柄について特に詳しい立場にある場合、その意見は「そう信じるだけの根拠がある」という事実の表示を含むと扱われることがあります。
沈黙は虚偽表示になるか
原則としてなりません。言わなかったことの責任は、原則として問われません。
ただし例外があります。
- 半分だけの真実:言ったことは事実だが、肝心な部分を伏せて全体として誤解を生んだ場合
- 事情の変化:述べた時点では真実だったが、契約までに事情が変わり、それを伝えなかった場合
- 信認関係がある場合:当事者間に特別な信頼関係があり、開示義務が生じる場合
実際に誘引されていなければならない
要素6も落としやすいところです。
虚偽の表示があっても、相手がそれを信じておらず、自分で調べて契約したなら、誘引されていません。請求は通らないことになります。
一方で、調べる機会を与えられたのに調べなかった場合はどうか。伝統的には、調べなかったこと自体は妨げにならないとされています。「騙されたほうが悪い」とはしない、ということですね。
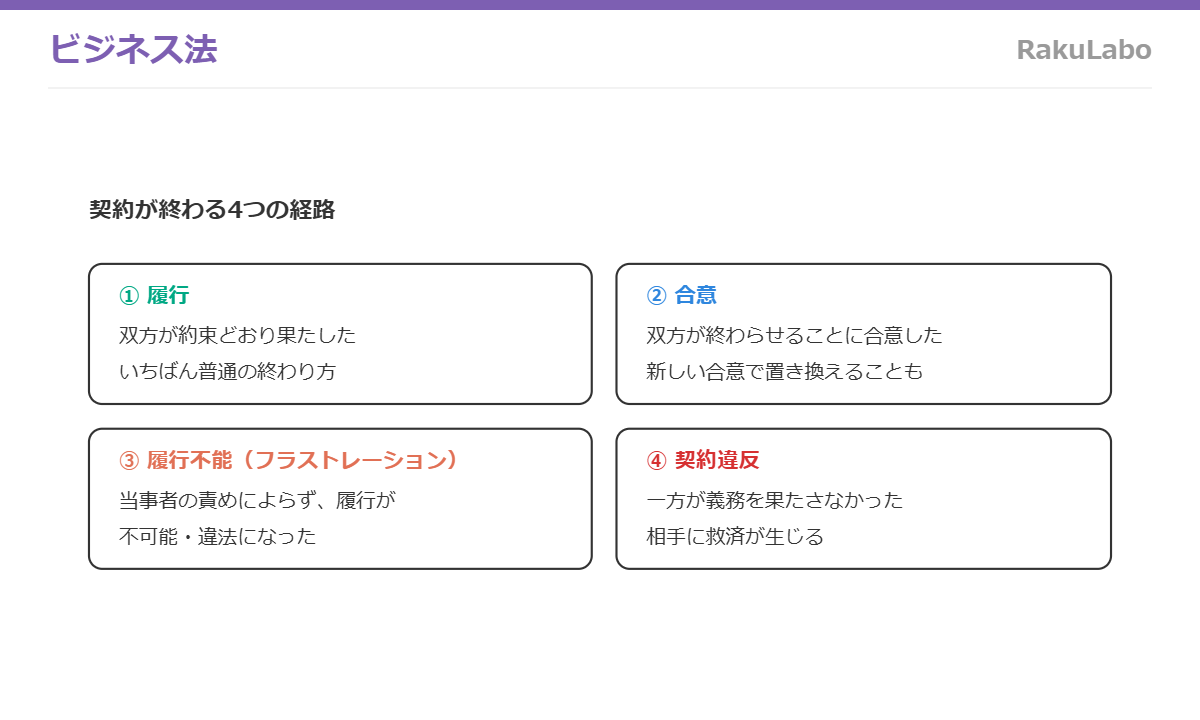
契約はどう終わるのか:4つの経路
履行不能(フラストレーション)
いちばん問われるのがここです。契約締結後の予期せぬ事情で、履行が不可能または違法になった場合に、契約が自動的に終了します。
典型的な場面は——
- 目的物が滅失した(建物が焼失したなど)
- 履行が違法になった(法改正、戦争など)
- 契約の目的が失われた(そのために契約した出来事が中止になった)
- 当事者本人の死亡・重篤な疾病(個人の技能が不可欠な契約の場合)
ここが最大の注意点です。「不能」と「単に困難」は違います。
費用が想定より大幅に上がった、儲からなくなった、予定より時間がかかる——これらはフラストレーションになりません。
裁判所は、不利な取引から当事者を救い出す装置としては使わせません。ハードルはかなり高く設定されています。
また、次の場合も成立しません。
- 当事者の一方に帰責事由があるとき(自分で招いた事態)
- その事態を契約で予見し、対処を定めていたとき(不可抗力条項があるなど)
- 契約締結時にすでに予見可能だったとき
2つ目が実務的に重要です。契約書に不可抗力条項を置いておけば、フラストレーションの法理ではなく、その条項に従って処理されます。自分たちで決めたルールが優先するわけですね。
効果としては、契約は将来に向かって終了し、すでに受け取った利益の調整が問題になります。
救済:何を請求できるか
損害賠償
基本の救済です。目的は「契約が守られていたら置かれていたはずの状態」に被害者を置くこと。罰ではありません。
ただし範囲に制限があります。請求できるのは——
- 通常生じる損害、または
- 契約時に両当事者が予見していた特別な事情から生じる損害
だから特別な事情があるなら、契約時に相手に伝えておくことが重要になります。伝えていなければ、その損害は賠償の範囲に入りません。
もうひとつ、損害軽減義務があります。被害者は損害の拡大を防ぐ合理的な措置を取らなければなりません。何もせずに損害を膨らませた分は、請求できないということですね。
その他の救済
- 契約の解除:重大な違反の場合、自分の義務からも解放される
- 特定履行:金銭賠償では不十分な場合に、約束どおりの履行を命じる。土地や唯一無二の物で認められやすい
- 差止命令:一定の行為をしないよう命じる
- 原状回復:受け取ったものを返し、契約前の状態に戻す
特定履行が例外的な救済である点は押さえておきましょう。原則は金銭賠償。金銭では代えがきかない場合に限って認められます。代替品が市場で買えるなら、賠償金で買えばよい、という発想ですね。
まとめ
- 虚偽表示は契約違反ではない。「中身」ではなく「入口」の問題
- 類型は表示者の心の状態で分かれる。誠実に信じていれば詐欺にはならない
- 成立には6つの要素。とくに「事実の表示」と「実際に誘引された」が争点になる
- フラストレーションのハードルは高い。「困難になった」だけでは足りない
- 損害賠償の範囲は通常の損害+予見されていた特別な損害。損害軽減義務もある
実務的な教訓を2つ。特別な事情があるなら契約時に伝えておくこと、そして想定外の事態への対処は契約書に書いておくこと。どちらも「あとで法理に助けてもらう」より確実です。
最後まで読んでいただき、ありがとうございました!
コメント